Domain absperrband24.de kaufen?
Wir ziehen mit dem Projekt
absperrband24.de um.
Sind Sie am Kauf der Domain
absperrband24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain absperrband24.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
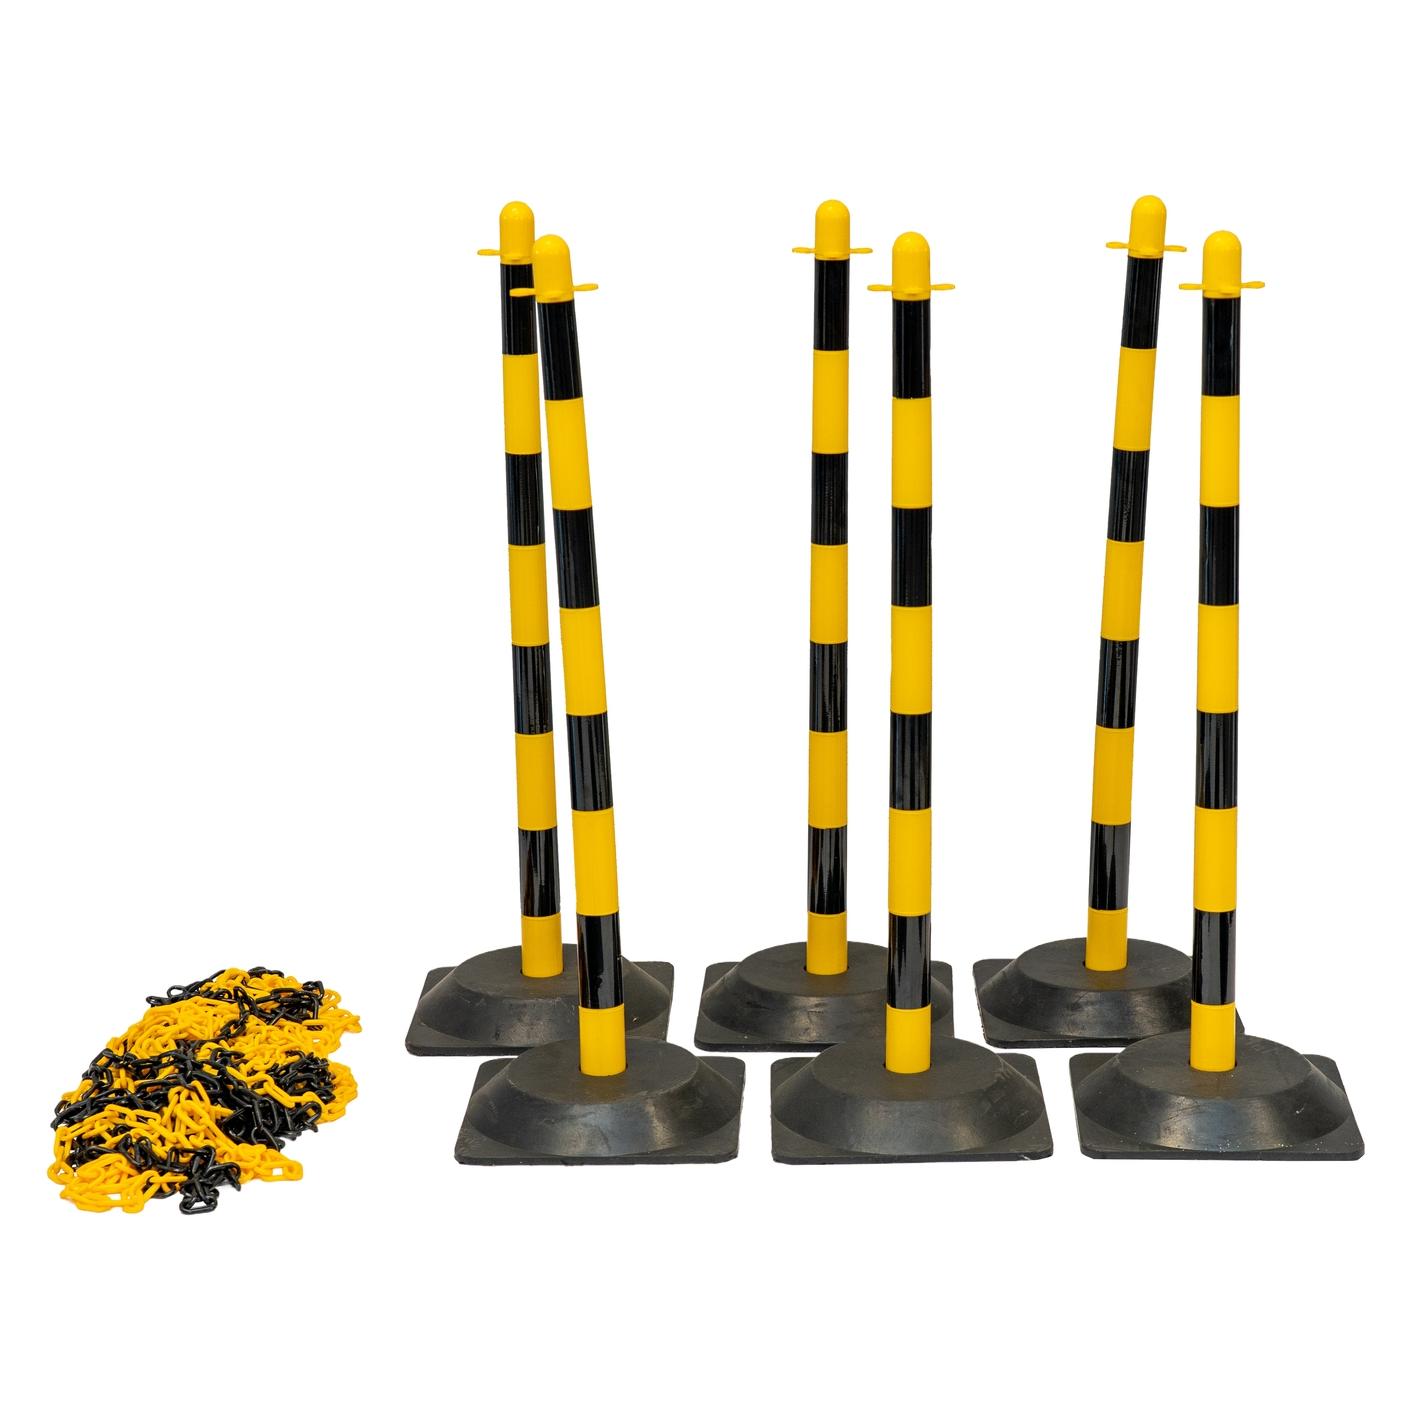
Absperrband WandmontageKontrollieren Sie den Strom und die Richtung der Kunden mit der Absperrung Flexi Gurt Wand. Ein wandmontiertes Leitsystem mit einem 3 Meter langen schwarzen Gurt. Geeignet für die Führung von Wand zu Wand, einschließlich eines separaten Aufnahmeclips zur Befestigung des Bandes. Erhältlich in Schwarz oder Chrom. Perfekt, um den Fluss und die Richtung von Kunden und Besuchern zu kontrollieren. Ideal für den Einsatz im Einzelhandel, in öffentlichen Räumen, auf Flughäfen oder in Restaurants.18,01 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schopf Dip es barriere S 20 kg - Schutz und Pflege für den EuterDip es barriere S (3000 ppm Jod) ist eine jodhaltige, gebrauchsfertige, lang haftende Lösung mit hochwertigen pflegenden Substanzen. Sie wird nach dem Melken mit einem Dippbecher aufgebracht und ist desinfizierend. Durch die Langzeithaltung des Isolationsfilms ist Dip es Barriere S auch für schwierige Situationen, in denen ein zusätzlicher Schutz notwendig ist, z. B beim Abkalben, beim Trockenstellen, hervorragend gut geeignet. Der haftende Pflegefilm kann mühelos und schnell vor dem Melken mit Eutertampon entfernt werden. 20 kg Kanister, Wirkstoff: 3000 ppm PVP-Jod, pflegende Inhaltsstoffe: Glycerol, Allantoin Hohe Desinfektionswirkung Im Bereich der desinfizierenden Dippmittel gilt Jod als effizient und wirksam. Wichtig ist dabei die genaue Zusammensetzung des Produktes, denn nur das reine, frei abrufbare Jod hat eine desinfizierende Wirkung. Bei der Anwendung muss auf die Bildung von Joddämpfen geachtet werden, die eine irritierende Wirkung auf die Atemwege haben können. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 3000 ppm PVP-Jod Biozid Reg.-Nr.: EU-0018724-0003 1-3 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter gemäß den nationalen Vorschriften der Abfallentsorgung zuführen.92,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Absperrung Nölle Absperrband rot-weiß 500 Meter x 80 mm besonders reißfest, beidseitig bedrucktAbsperrband 500 Meter x 80 mm, besonders reißfest. Im Abrollkarton, rot/weiß gestreift, beidseitig bedruckt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.26,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Absperrband WandmontageKontrollieren Sie den Strom und die Richtung der Kunden mit der Absperrung Flexi Gurt Wand. Ein wandmontiertes Leitsystem mit einem 3 Meter langen schwarzen Gurt. Geeignet für die Führung von Wand zu Wand, einschließlich eines separaten Aufnahmeclips zur Befestigung des Bandes. Erhältlich in Schwarz oder Chrom. Perfekt, um den Fluss und die Richtung von Kunden und Besuchern zu kontrollieren. Ideal für den Einsatz im Einzelhandel, in öffentlichen Räumen, auf Flughäfen oder in Restaurants.18,01 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Schopf Dip es barriere S 20 kg - Schutz und Pflege für den EuterDip es barriere S (3000 ppm Jod) ist eine jodhaltige, gebrauchsfertige, lang haftende Lösung mit hochwertigen pflegenden Substanzen. Sie wird nach dem Melken mit einem Dippbecher aufgebracht und ist desinfizierend. Durch die Langzeithaltung des Isolationsfilms ist Dip es Barriere S auch für schwierige Situationen, in denen ein zusätzlicher Schutz notwendig ist, z. B beim Abkalben, beim Trockenstellen, hervorragend gut geeignet. Der haftende Pflegefilm kann mühelos und schnell vor dem Melken mit Eutertampon entfernt werden. 20 kg Kanister, Wirkstoff: 3000 ppm PVP-Jod, pflegende Inhaltsstoffe: Glycerol, Allantoin Hohe Desinfektionswirkung Im Bereich der desinfizierenden Dippmittel gilt Jod als effizient und wirksam. Wichtig ist dabei die genaue Zusammensetzung des Produktes, denn nur das reine, frei abrufbare Jod hat eine desinfizierende Wirkung. Bei der Anwendung muss auf die Bildung von Joddämpfen geachtet werden, die eine irritierende Wirkung auf die Atemwege haben können. Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 3000 ppm PVP-Jod Biozid Reg.-Nr.: EU-0018724-0003 1-3 Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformationen lesen. H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P273 Freisetzung in die Umwelt vermeiden. P501 Inhalt/Behälter gemäß den nationalen Vorschriften der Abfallentsorgung zuführen.92,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.